


 8 (800) 555 97 18

ИССЛЕДОВАНИЕ: ЦИФРОВАЯ РЕПУТАЦИЯ БАНКОВ В 2026 ГОДУ
30.10.2026
Что чаще клиенты критикуют в банках, на какой средний рейтинг ориентироваться и почему нейросети постоянно показывают недостатки.
СОДЕРЖАНИЕ


Когда речь идет о деньгах, доверие к банку становится одним из главных критериев выбора. Прежде чем открыть вклад, оформить кредит или заказать карту, люди читают отзывы и проверяют, на что жалуются другие клиенты.
Теперь к привычным поисковикам и отзовикам добавились нейросети, которые за несколько секунд собирают всю информацию. Но есть нюанс: одна и та же финансовая организация может получать высокие оценки на одних площадках и выглядеть не лучшим образом на других.
Кому из российских банков клиенты доверяют больше? Совпадают ли оценки на отзовиках с тем, что показывают нейросети? Чтобы выяснить это, команда Markway осенью 2026 года изучила цифровую репутацию российских банков*. Мы проанализировали более 1,4 млн упоминаний, рейтинги на отзовиках, поисковую выдачу и ответы ИИ.
Выяснилось, что высокий рейтинг еще не гарантирует хорошую репутацию в сфере финансов, а нейросети могут хвалить банк и одновременно перечислять его недостатки. Разбираемся, где теряется доверие клиентов, какие проблемы вызывают негатив и на какие показатели стоит ориентироваться бизнесу.
Банковская репутация в цифрах
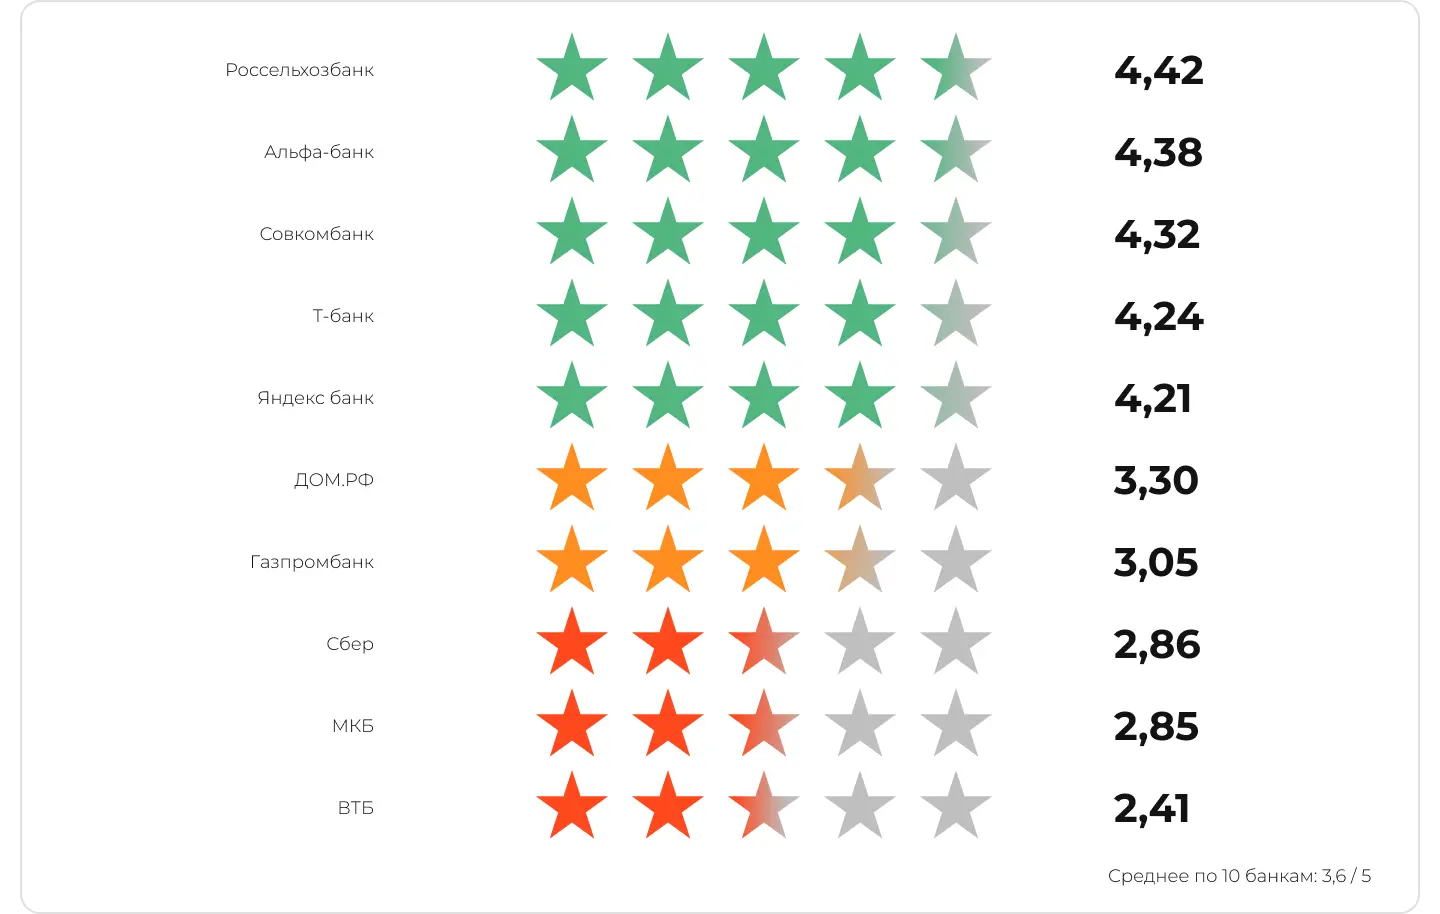
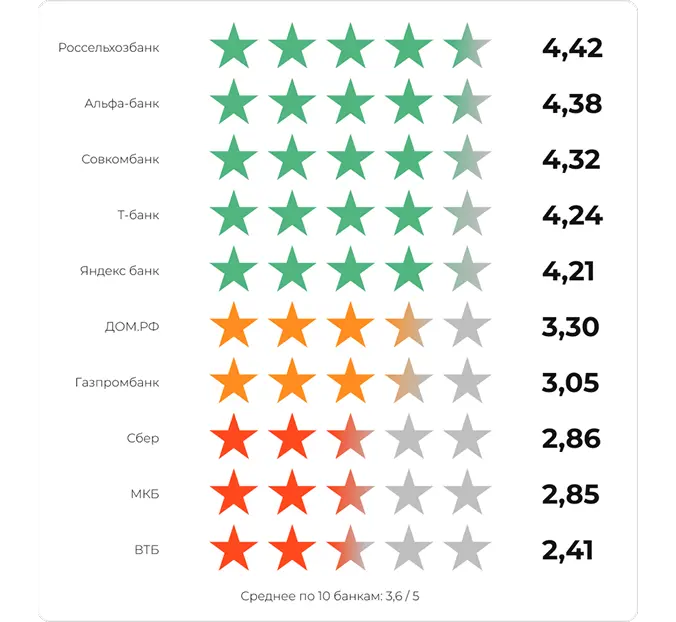
Для выборки мы использовали топ-10 банков по размерам вкладов физлиц на Банки.ру по состоянию на октябрь 2026 года. Как выяснилось, в секторе 62% результатов репутационного поиска имеют негативную тональность, а средний рейтинг находится в “желтой зоне”, то есть меньше 4 баллов (звезд).
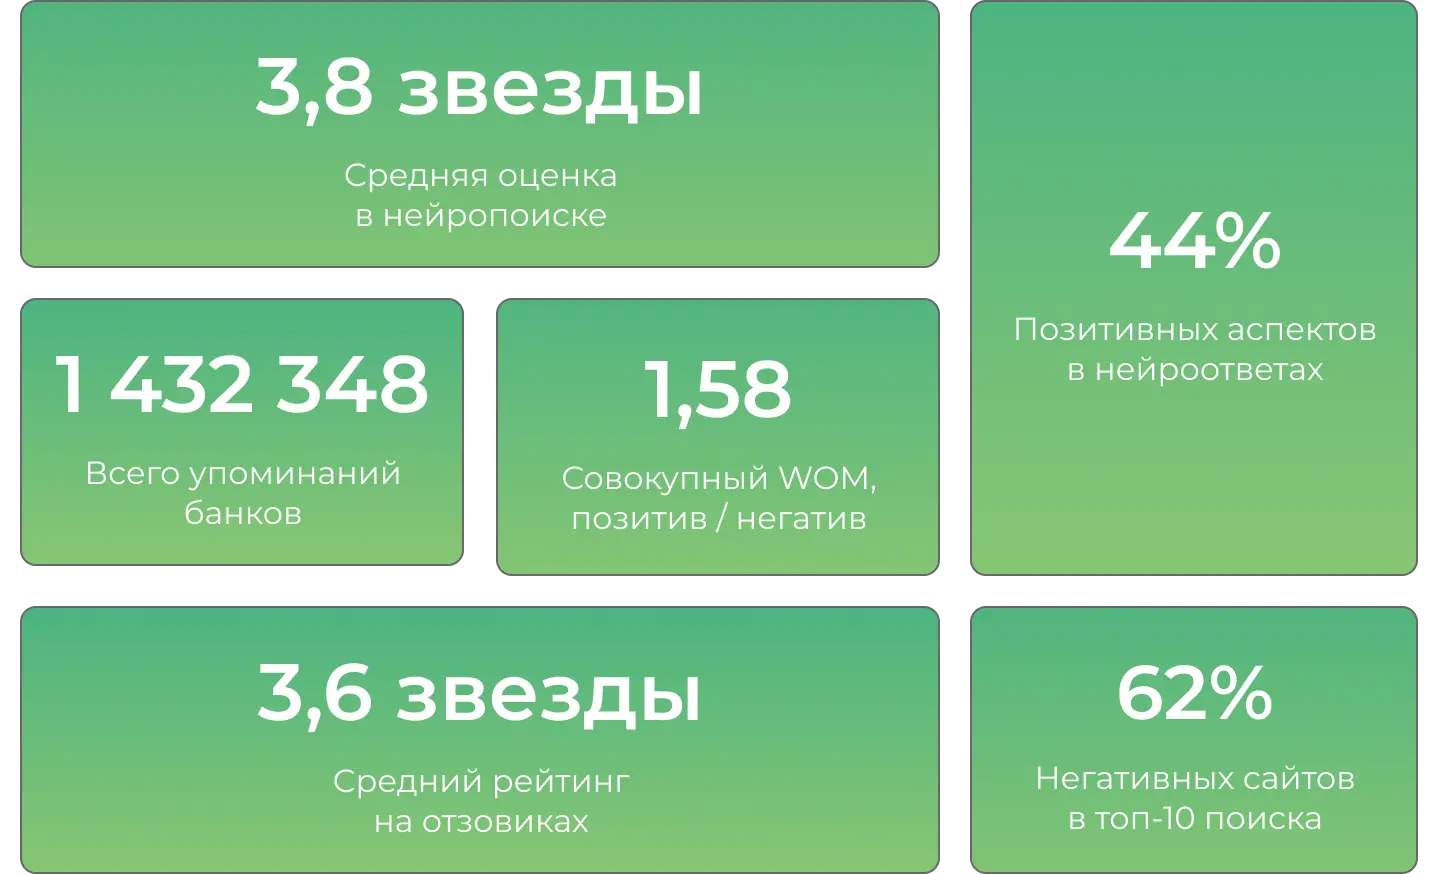
Средний рейтинг банков — в “желтой” зоне
Аналитики Markway изучили средние оценки банков на восьми общих (“Отзовик” и IRecommend) и специализированных площадках с отзывами (Выберу.ру, Банки.ру, Сравни.ру, 1000bankov.ru, Bankiros, Brobank). Лучший результат показал “Россельхозбанк” с рейтингом 4,4 балла. Самый низкий рейтинг у ВТБ — 2,41. Примечательно, что только половина выборки преодолела отметку в четыре балла, то есть находится в “зеленой” рейтинговой зоне.
Особенность банковской сферы заключается в различиях между площадками. Средняя оценка на профильных ресурсах составляет 3,8 балла, на универсальных отзовиках — 3,2. Разница может быть связана с аудиторией ресурсов, правилами формирования рейтинга и характером отзывов. Например, на специализированных сайтах люди чаще оценивают конкретные банковские продукты и решения своих вопросов.
Что это значит? Репутационный аудит банка нельзя ограничивать средним рейтингом на одной площадке. Отзывы на универсальных и профильных площадках формируют разное восприятие. Особенно важно учитывать тематические ресурсы, которые клиент посещает непосредственно перед выбором финансового продукта.
В поисковой выдаче больше негатива
По запросам “название банка + отзывы” аналитики Markway исследовали первые десять результатов поисковой выдачи. На положительные сайты приходится в среднем 38% выдачи, на отрицательные — 62%.
Лидерами по доле позитива по состоянию на октябрь 2026 года в поиске стали “Альфа-Банк” и “Яндекс Банк”. У обоих по 70% положительных ресурсов. Наиболее проблемные показатели у “ВТБ” и Банка “ДОМ.РФ”: девять из десяти сайтов имеют отрицательную тональность.
Позитивные сайты в поисковой выдаче


WOM-лояльность банков — 1,6
Анализ Brand Analytics охватил почти 1,5 млн упоминаний банков. Из них почти 80% — нейтральные, 12,6% — положительные, 7,6% — отрицательные.

Для оценки WOM-лояльности (WOM-упоминание — от английского Word-of-Mouth, “из уст в уста”, так называют сообщения о реальном пользовательском опыте — прим. ред.) мы использовали отношение количества положительных упоминаний к отрицательным. Значение больше единицы означает преобладание позитива, меньше единицы указывает на преобладание негатива.
- Совокупная WOM-лояльность банков из выборки составляет 1,6. Это значит, что на одно негативное упоминание условно приходится полтора позитивных.
Самый высокий показатель у “Альфа-Банка”: на одно негативное упоминание приходится 5,9 положительных. Это особенно показательно с учетом масштаба инфополя: компания занимает второе место по количеству упоминаний. Показатели больше единицы зафиксированы у “Совкомбанка”, “Газпромбанка”, “Московского кредитного банка”, “Банка Дом.рф”, “Россельхозбанка” и “Яндекс Банка”. “Сбер”, “Т-Банк” и “ВТБ” имеют WOM-лояльность меньше единицы. Причем именно эти банки относятся к лидерам по информационной заметности.
То есть популярность и узнаваемость бренда не равнозначны положительной репутации. Банкам важно сопоставлять WOM с абсолютным числом сообщений. Высокие значения на небольшой выборке и аналогичный показатель при сотнях тысяч упоминаний имеют разную доказательную силу.
Самая острая критика банков связана с безопасностью
Аспектный анализ публичных обсуждений позволил установить, какие темы вызывают те или иные реакции клиентов. Так, в массовых темах преобладает позитив: люди в целом положительно оценивают сервис и мобильные приложения.
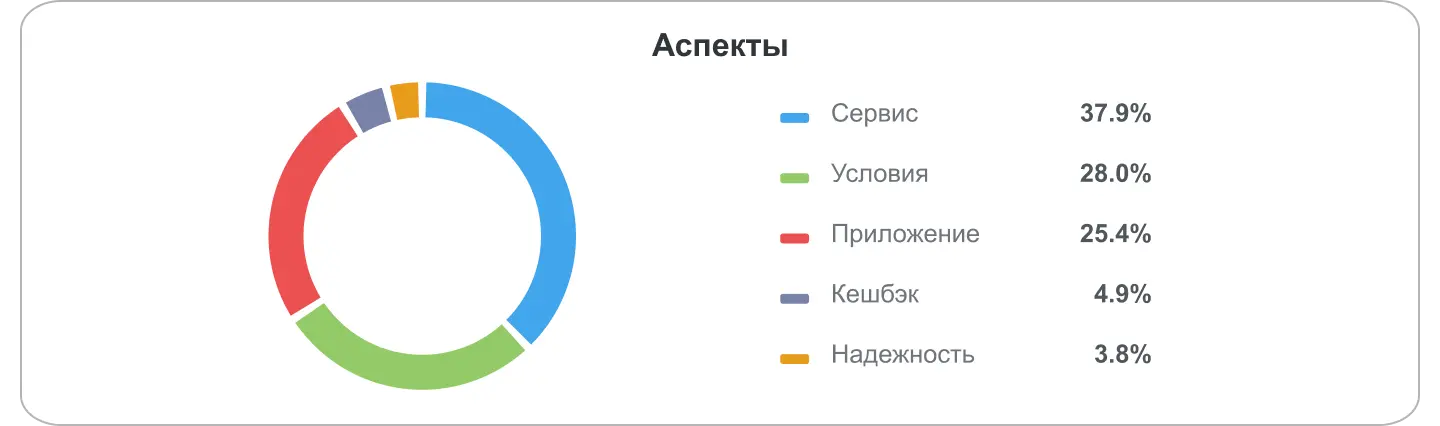
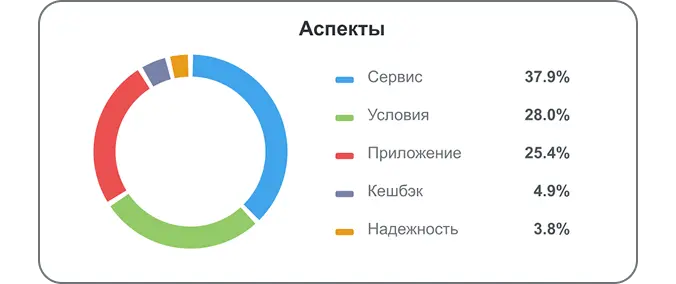
Однако ситуация меняется в вопросах надежности и финансовой безопасности.
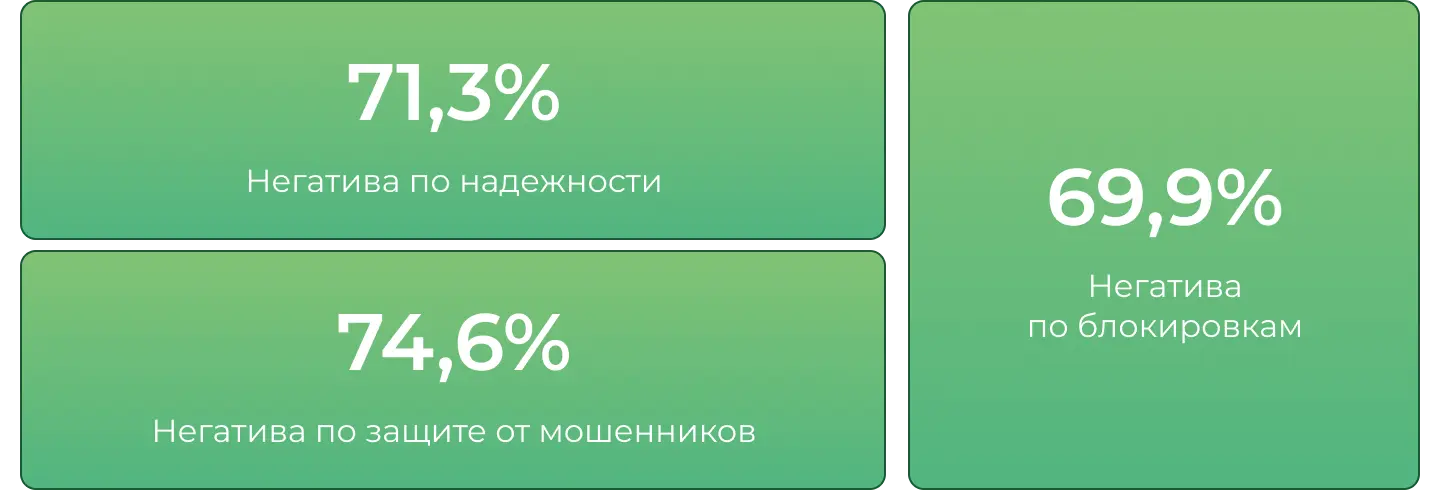
Получается, что пользователь может высоко оценивать удобство приложения и качество обслуживания, но при этом критически воспринимать ограничения операций, действия антифрод-систем и вопросы сохранности средств.
При этом блокировка операции может быть обоснованной мерой защиты. Репутационный негатив необязательно свидетельствует о нарушениях со стороны банка. Однако он показывает, насколько болезненно клиенты воспринимают подобные ситуации.
Где банки сталкиваются с критикой чаще
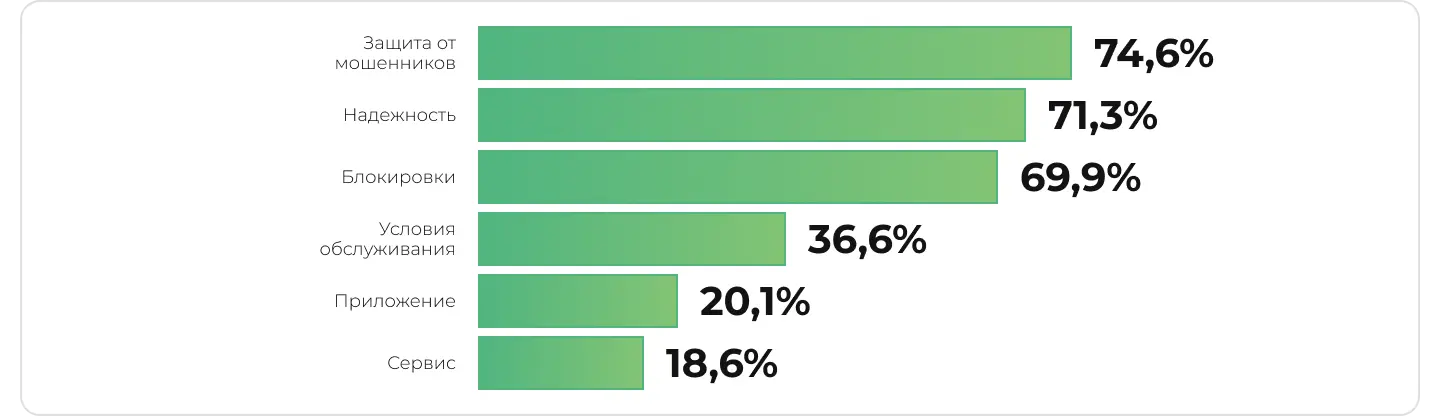
Это помогает собрать образ банка, который, скорее всего, выберут пользователи. Это технологичный сервис с удобным приложением, стабильной работой сайта, адекватным контролем клиентов без лишних блокировок, удобным кешбэком, защитой от мошенников и оперативной технической поддержкой.
Соответственно, негатив вызывают не просто плохой сервис, а именно неудачный опыт онлайн-взаимодействий (недружелюбное приложение, баги на сайте и ошибки при переводах денег), ощущение опасности (утечки данных), блокировки счетов. Сейчас эти аспекты — базовый набор, и малейшие ошибки по ним могут обернуться переходом к конкуренту.
Для банков ключевая задача заключается не только в создании удобных цифровых сервисов, но и в понятном объяснении финансовых ограничений. Понятные условия и сроки разблокировки счетов, уведомления и доступная поддержка способны снизить количество конфликтов и жалоб.
Нейросети оценивают банки выше отзовиков
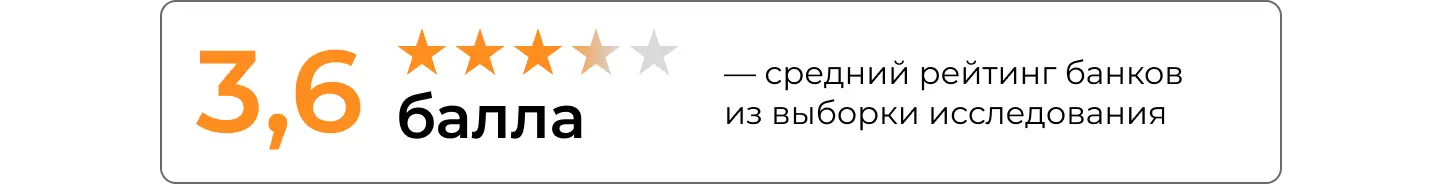
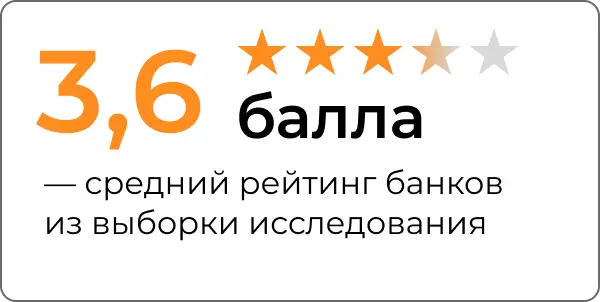
Если cредняя оценка банков на отзовиках составляет 3,6 балла, то в нейропоиске —3,8. Более высокие показатели нейросетей обманчивы, потому что даже при высоком рейтинге ИИ отражает негативные аспекты.
В среднем 44% аспектов банков в ответах нейросетей имеют положительную тональность, а 56% — отрицательную. Например, Google AI присвоил “Т-Банку” оценку в 4,5 балла, но перечислил восемь негативных аспектов. “Россельхозбанк” получил максимальный средний рейтинг в нейропоиске — 4,6 балла, но в ответе Алисы AI негативные характеристики также преобладали над позитивными. Наиболее благоприятное соотношение позитивных аспектов среди исследованных банков оказалось у “Яндекс Банка” — 55,6% в среднем по двум системам.
То есть высокая оценка в нейропоиске не гарантирует позитивного восприятия. Поэтому банкам необходим отдельный мониторинг генеративной репутации: не только рейтингов, но и повторяющихся характеристик, источников и различий между ответами ИИ-систем.
Исследование показало, что нейросети используют одни и те же источники в ответах. То есть именно с ними банкам нужно предметно работать. ИИ чаще всего обращается к специализированным финансовым площадкам. В ответах Алисы AI лидирует Банки.ру. Google AI чаще обращается к Сравни.ру.
Какие источники использует нейропоиск в запросе о банках
| Нейросеть Яндекса | Нейропоиск Google |
|---|---|
 Банки.ру |  Сравни.ру |
| Сравни.ру | Банки.ру |
 IRecommend |  Выберу.ру |
 Отзовик |  Яндекс Карты |
 Brobank и Яндекс Карты | IRecommend |
У каждого банка несколько цифровых образов
Исследование позволяет выделить несколько бизнес-приоритетов.
- Оценивать репутацию комплексно. Средний рейтинг, WOM-лояльность, поисковая выдача и генеративные ответы описывают разные стороны репутации. Управленческие решения, основанные только на одной метрике, могут не учитывать существенные риски.
- Разделять популярность и лояльность. Большое количество упоминаний не говорит о лояльности к банку. Необходимо анализировать соотношение позитивных и негативных сообщений, учитывая масштаб информационного поля.
- Использовать жалобы для исправления проблем в сервисе. Темы блокировок, финансовой безопасности и условий продуктов требуют совместной работы маркетинга, клиентской поддержки, продуктовых подразделений и служб безопасности.
- Рассматривать нейропоиск как самостоятельный канал репутации. Генеративные системы могут по-разному описывать один и тот же банк. Важны не только числовые оценки, но и то, какие преимущества и недостатки пользователь видит в тексте ответа.
- Использовать среднеотраслевые показатели как отправную точку. Бенчмарки помогают обнаруживать отклонения от других участников и определять приоритеты репутационной работы.
Для финансовых организаций конкурентным преимуществом становится согласованная репутация: когда положительные оценки клиентов, публичные обсуждения, поисковая выдача и ответы нейросетей формируют схожее представление о качестве обслуживания и надежности банка.
*Исследование представляет срез цифровой репутации, а не оценку финансовой устойчивости банков. Корреляции между показателями не доказывают причинно-следственные связи.
 5
Сделайте репутацию
источником продаж!
Чтобы мы начали готовить для вас комплекс продвижения, заполните заявку или закажите обратный звонок. Ваш персональный менеджер подготовит специальное коммерческое предложение и сформирует маркетинговую стратегию.
Также будет интересно:
ИССЛЕДОВАНИЕ: КАК ОТВЕТЫ НА ОТЗЫВЫ ВЛИЯЮТ НА ДОВЕРИЕ В 2026 ГОДУ
Сколько времени клиент готов ждать ответа, какой тон общения выбирают потребители и почему решение важнее компенсации.
ИССЛЕДОВАНИЕ: НА ЧТО ЖАЛУЮТСЯ ПОКУПАТЕЛИ В ОТЗЫВАХ — 2026
Одинаковая оценка на одну звезду в разных категориях ритейла означает разные претензии. Аналитики FITTIN, SaleSynergy и Markway выяснили, на что больше всего жалуются клиенты.
ИССЛЕДОВАНИЕ: КАК ПОЛУЧИТЬ ОТЗЫВ ЧЕРЕЗ РАССЫЛКИ — 2026
Письма с именем открывают на 13% чаще, а триггеры в письмах позволяют получить в 5 раз больше отзывов — исследование Stream Post и Markway.


