


 8 (800) 555 97 18

Как увидеть страхи клиентов с помощью анализа отзывов
16.10.2026
В этом кейсе нашли истинные страхи клиентов, пересобрали коммуникацию пенсионного фонда и подняли средний рейтинг в “зеленую” зону.
СОДЕРЖАНИЕ
В финансовой сфере доверие — это фундамент. Клиент передает фонду свои накопления на десятилетия. Любое сомнение в надежности и качестве сервиса может стать причиной отказа.
Особенно внимательна аудитория 35–50 лет: эти люди планируют будущее, сравнивают предложения и читают отзывы перед решением. По данным исследования Markway и «Анкетолог», 98,9% пользователей изучают отзывы перед тем, как воспользоваться услугами.
Больше кейсов в финансовой сфере
 Кейс “ВТБ Пенсионный фонд” и Markway: продвижение бренда
 Как решить проблему цифрового “тезки”: кейс по нейросетям
О клиенте
Негосударственный пенсионный фонд работает в экосистеме крупного российского бренда. Он помогает людям формировать дополнительные пенсионные накопления через программу долгосрочных сбережений (ПДС), корпоративные программы и индивидуальные планы.
Проблема: “накопленный эффект” негатива
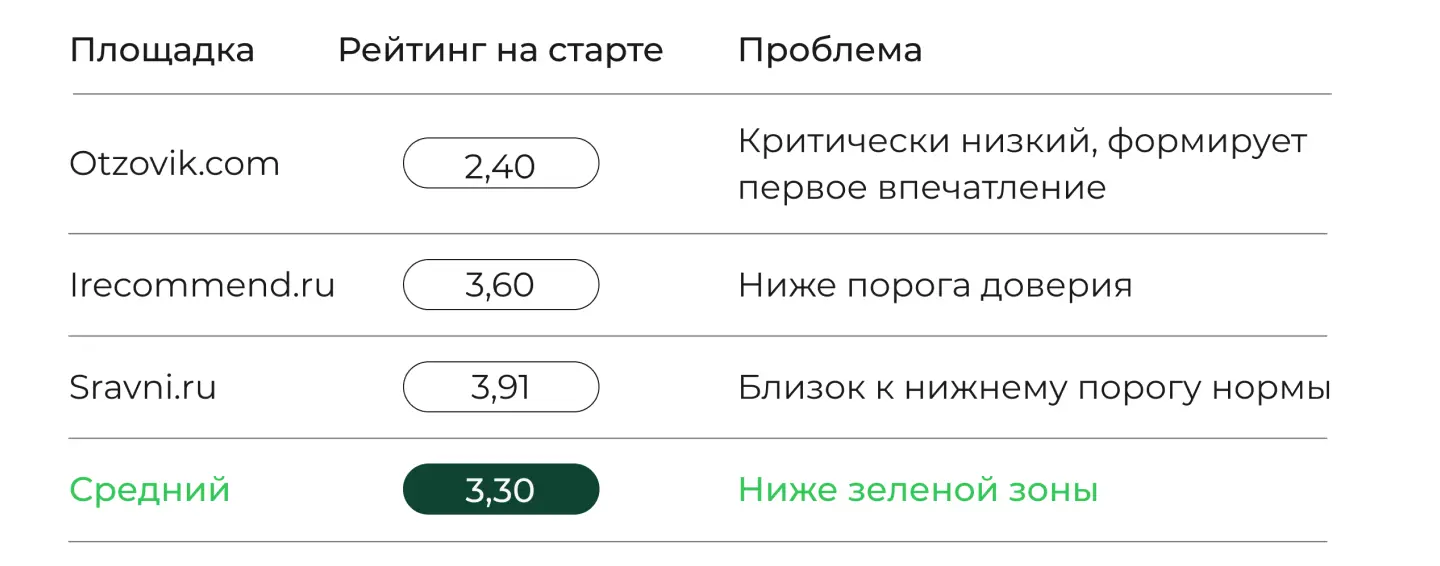
Заказчик стремился наладить коммуникацию с клиентами и улучшить оценки на ключевых отзовиках. На старте работ мы увидели, что причиной низких рейтингов был не поток свежих жалоб, а «накопленный эффект». Старые отзывы, хотя и были неактуальны, продолжали влиять на восприятие.
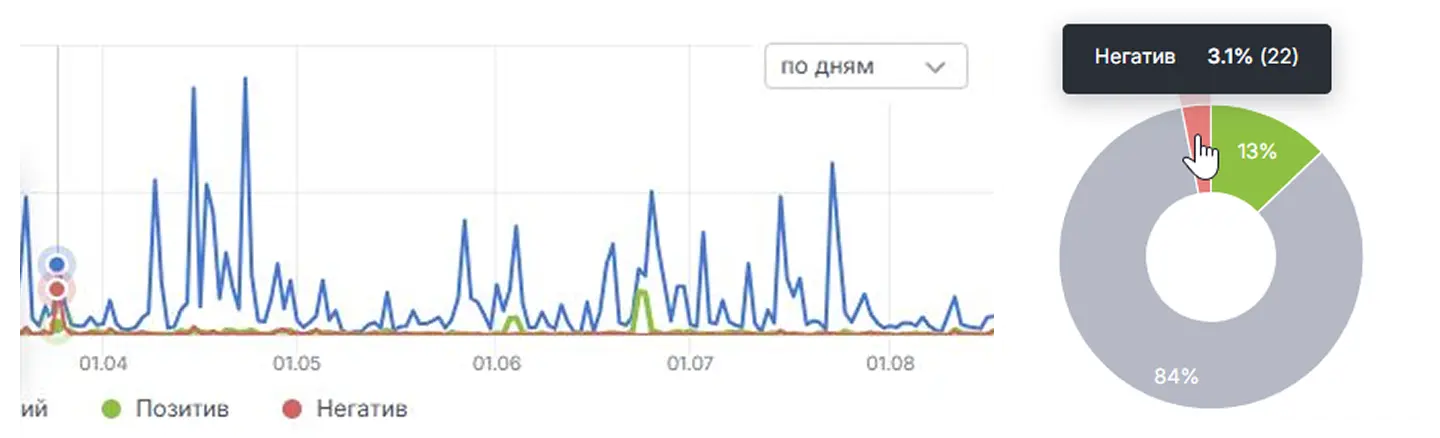
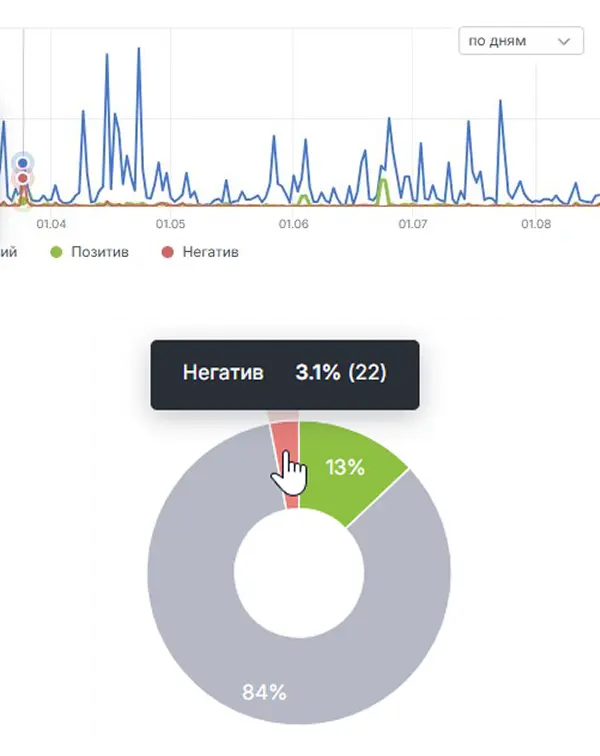
При этом доля негатива в Brand Analytics составляла всего 3,1%. Но и позитива было немногим больше — 13%. При этом содержание жалоб крайне острое и болезненное: «Меня ввели в заблуждение».
Проблема не в объеме нового негатива, а в том, что старые отзывы продолжали определять первое впечатление о фонде. Люди предъявляли претензии к человеческому фактору: некорректным консультациям, долгим процедурам.
К примеру, клиент написал о сотруднике, который ошибся с пороговой суммой для единоразовой выплаты. Здесь мы сталкиваемся не столько с качеством услуги, сколько с банальными страхами покупателей, что им не все договаривают.
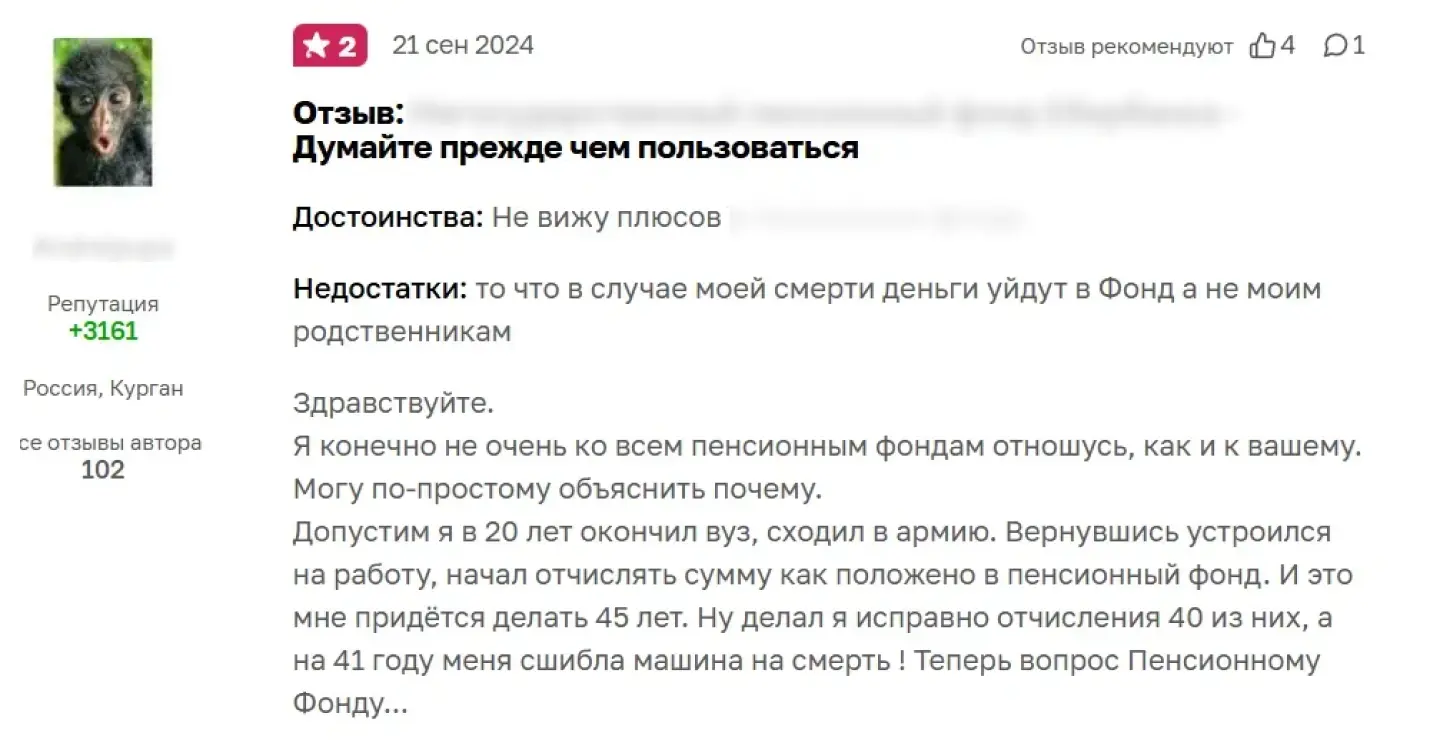
Пенсия — это не просто финансовый продукт. Это вопрос безопасности, контроля над будущим и доверия к системе. Люди боятся не низкой доходности или сложных условий. Они боятся, что их обманут, что деньги “зависнут”. Формальный ответ на отзыв такую тревогу не снимает — он ее усиливает.
Стратегия: два уровня работы с репутацией
В финансовой сфере нельзя полагаться только на удаление негатива: новые жалобы будут появляться всегда. Поэтому параллельно с модерацией карточек нужно менять качество коммуникации — чтобы каждый ответ бренда работал на удержание доверия.
Мы выбрали подход, который работает одновременно с накопленным негативом и с новыми жалобами.
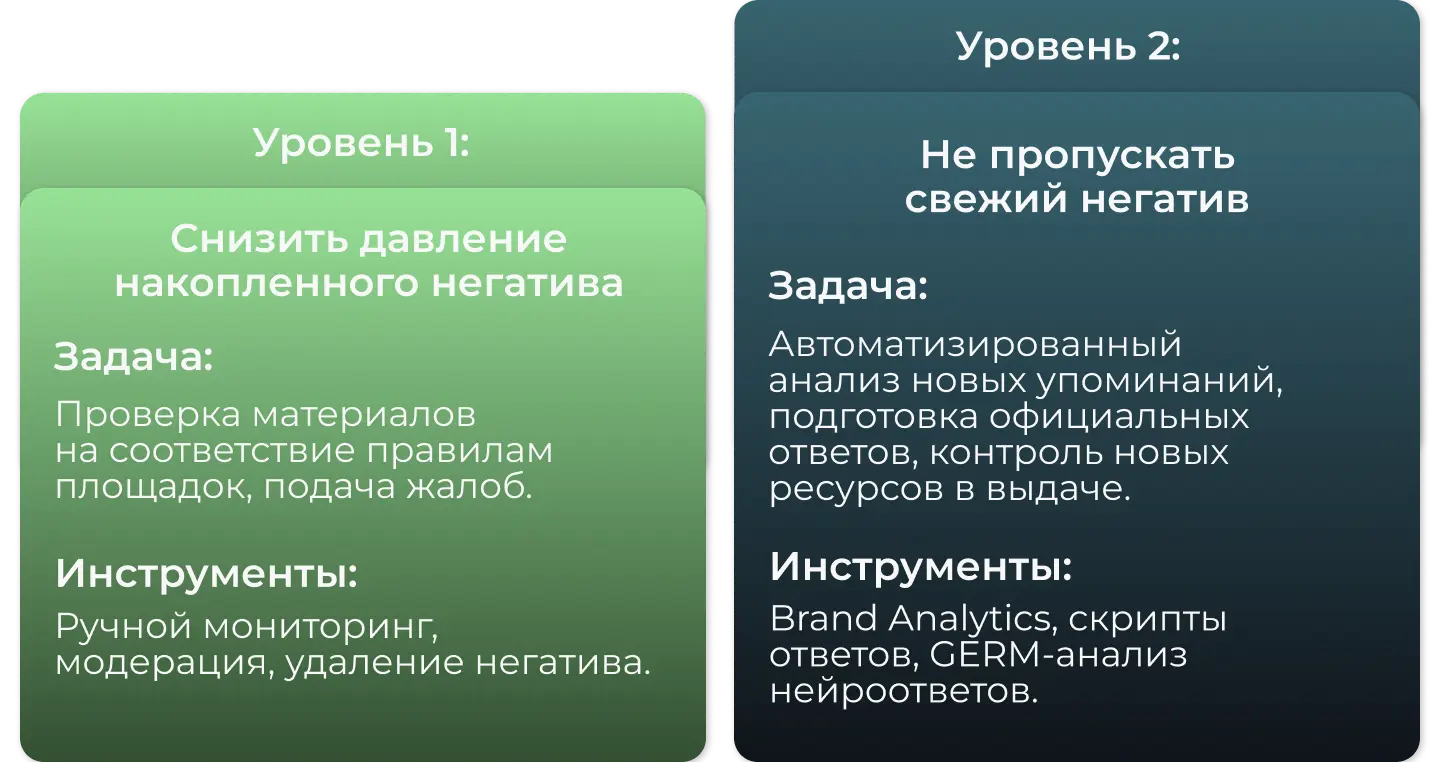
Цели проекта:
- Провести мониторинг упоминаний для выявления негатива.
- Выявить источники претензий.
- Проанализировать аспекты в отзывах и генеративных ответах.
- Снизить количество негативных публикаций на ключевых площадках.
- Переработать шаблон политики коммуникаций (ШПК) под актуальные аспекты.
Этап 1. Аудит реальной и нейрорепутации
Мы стремились не просто вычислить долю негатива, а понять его структуру, причины и влияние на решения клиентов. Для этого мы провели автоматизированный аудит упоминаний и сравнили данные с ответами генеративных систем, в частности “Алисы”.
- Brand Analytics стал ключевым диагностическим инструментом: он помог определить реальные страхи клиентов, а не просто показать динамику тональности.
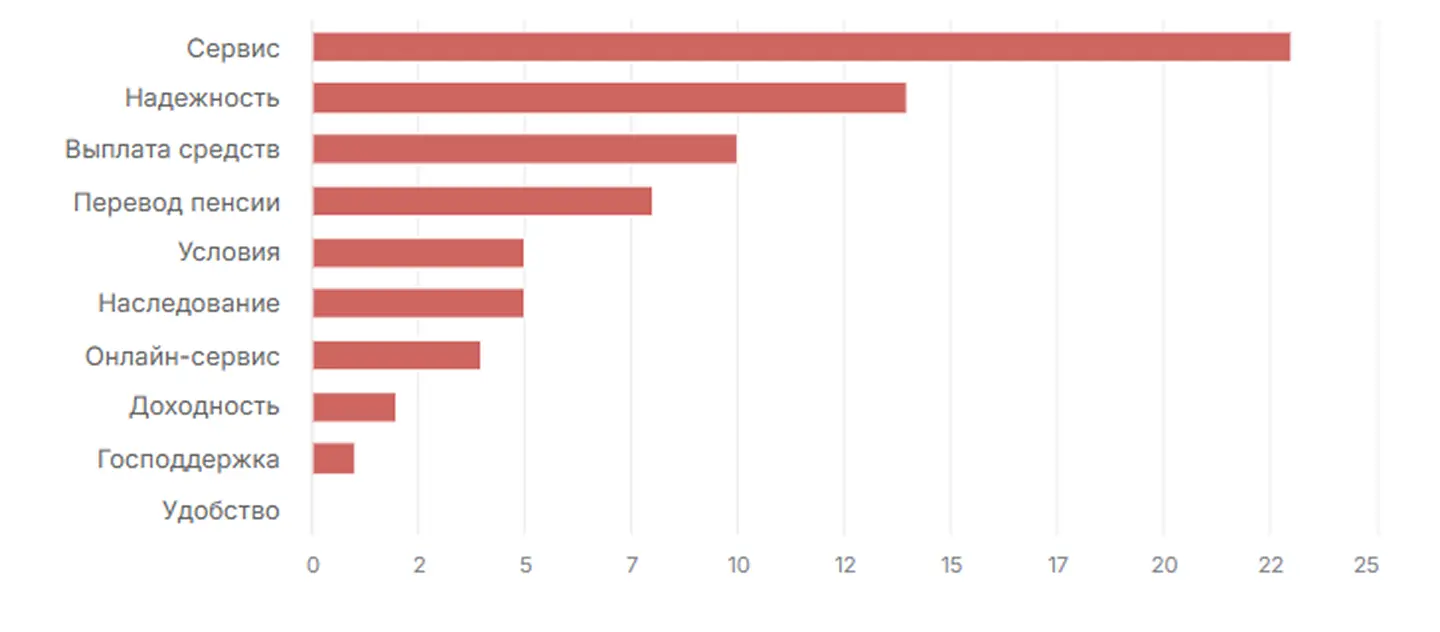
Дополнительно мы проанализировали весь текстовый массив отзывов и кластеризовали страхи клиентов. В итоге выделили три базовых сценария страхов.
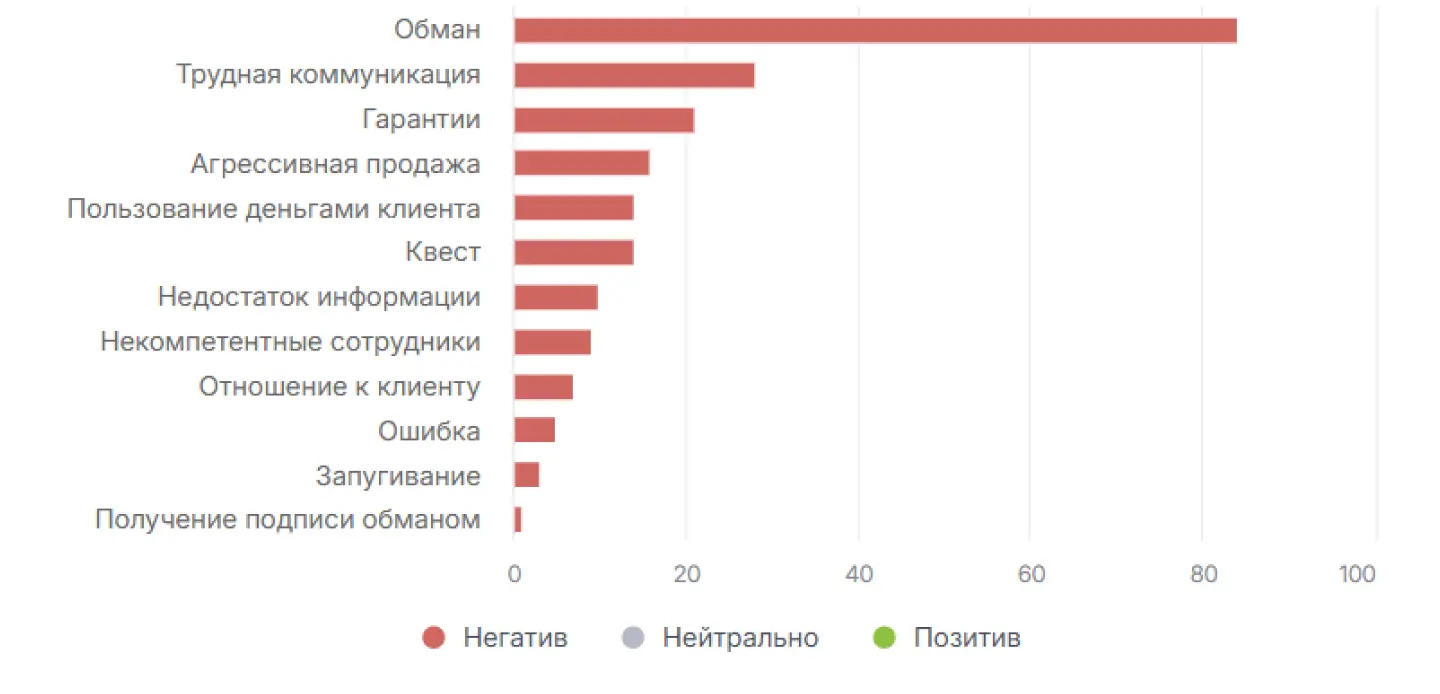
Сценарий 1. “Меня загипнотизировали”
Один из самых распространенных сценариев: клиент пришел оформлять дебетовую карту, но ему начали рассказывать про ПДС — и вот он уже «подписал документы». При этом человек утверждает, что ему “присели на уши”, “очаровали” или завалили красивыми обещаниями безбедной старости.
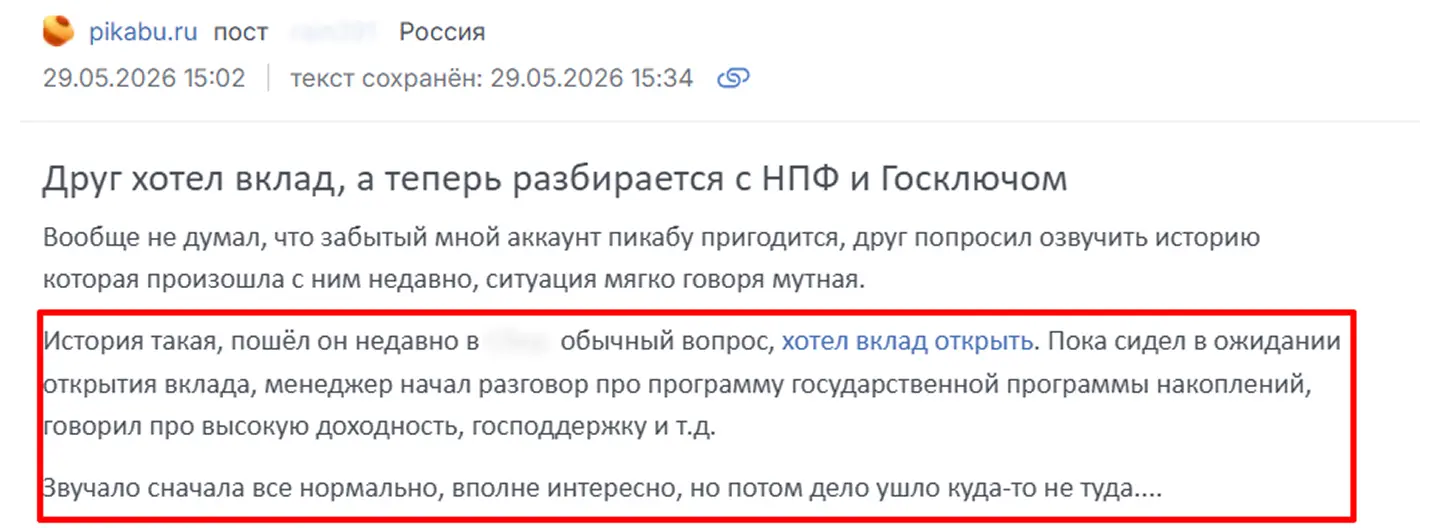
Такие описания привлекают к себе внимание, находят сочувствующих. А, главное, несут посыл: связываться небезопасно. А если клиент заинтересуется предложением и согласится оформить продукт, то позже воспринимает это как “я поддался давлению”.
Сценарий 2. Финансовая пирамида
Сценарий скептически настроенных клиентов: это люди, которые помнят кризис 90-х, финансовые пирамиды МММ и с недоверием относятся к обещаниям софинансирования от государства.
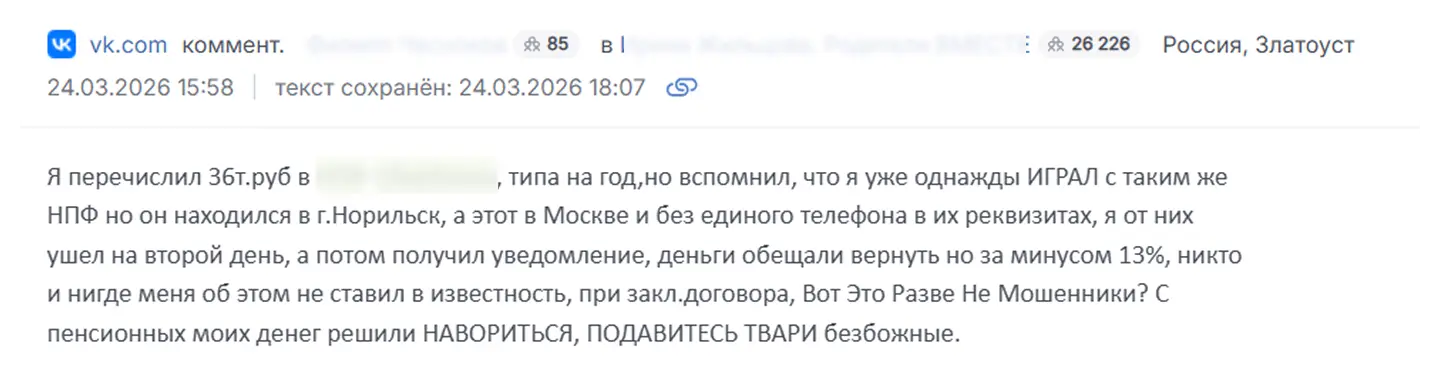
Даже если такой клиент заключит договор с НПФ, память подкинет ему ассоциации с финансовыми пирамидами, а любая задержка при переводе средств будет восприниматься как “присвоили мои деньги”. Отзывы с домыслами о “плохих богатых дядях” подпитывают страх быть обманутыми и формируют недоверие к финансовым инструментам.
Сценарий 3. Квест-комната
Отзывы от тех, кто столкнулся с беспощадной бюрократической машиной. Здесь прослеживаются жалобы на трудности заключения договора, многократные визиты в офис, невозможность получить информацию.
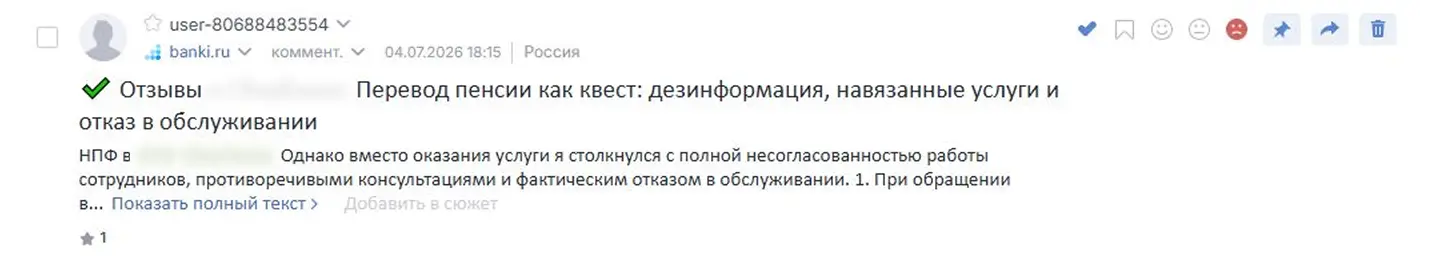
Здесь же фиксируются жалобы на ошибки (не так написали фамилию, ошиблись в цифрах) или недостаток информации (на сайте ничего не написано, никто не сказал о важном условии).
Анализ в ответах нейросетей показал несколько иную картину. На старте проекта ответ “Алисы” по запросу в позитиве выделял надежность, программу долгосрочных сбережений (ПДС), помощь персонала и прозрачность условий. В негативе — бюрократию, некорректные консультации, сложности с документами и проблемы в отделениях.
То есть искусственный интеллект видит одни проблемы, реальные люди — совершенно другие. Это расхождение между ИИ-образом и аспектной картой стало отправной точкой для корректировки стратегии. Мы сместили фокус с работы только с рейтингами на управление источниками, которые цитирует генеративный поиск.
Главный инсайт: нейросети смягчают негатив, в то время как Brand Analytics показывает системные проблемы. То есть ориентация только на ИИ-ответы искажает картину и создает ложное ощущение благополучия. В то же время автоматизированный мониторинг — более надежный источник данных для принятия решений. Так что перед нами стояла задача синхронизировать три репутационные реальности: клиент → бренд → нейросеть.
Этап 2. Модерация: работа с источниками
Необходимо снизить давление старого негатива на средний рейтинг. Для этого мы внедрили системный подход к модерации.
Большинство отзывов нарушали правила площадок: были признаки неподтвержденного опыта, нецензурная лексика, устаревшие сведения. Каждый случай направляли в службу поддержки в соответствии с правилами конкретного ресурса.
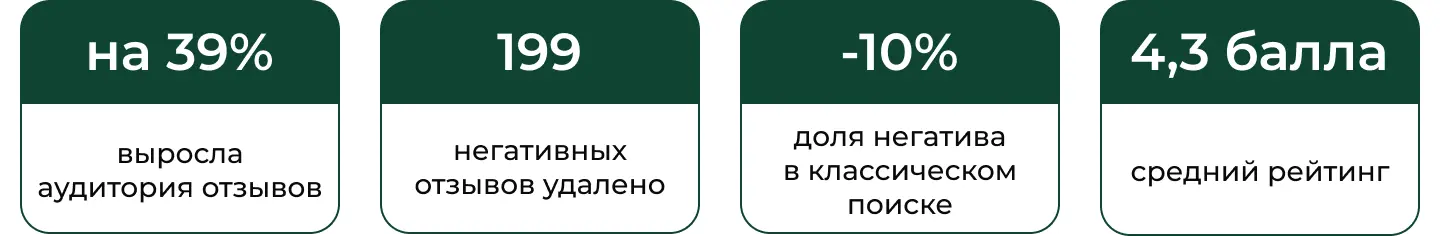
С ноября 2025 по май 2026 года мы удалили 199 откликов, не связанных с качеством услуг. Это 53% всего выявленного негатива в тот период.
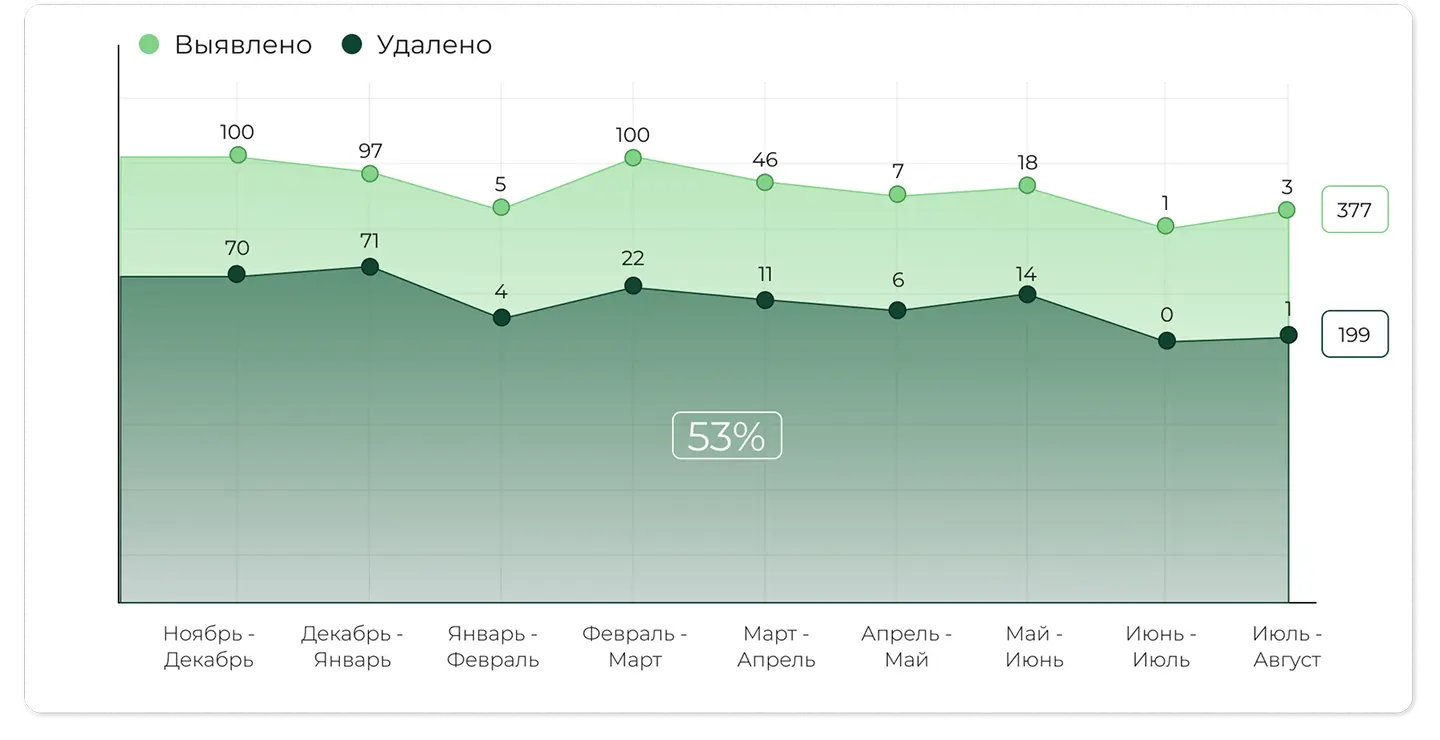
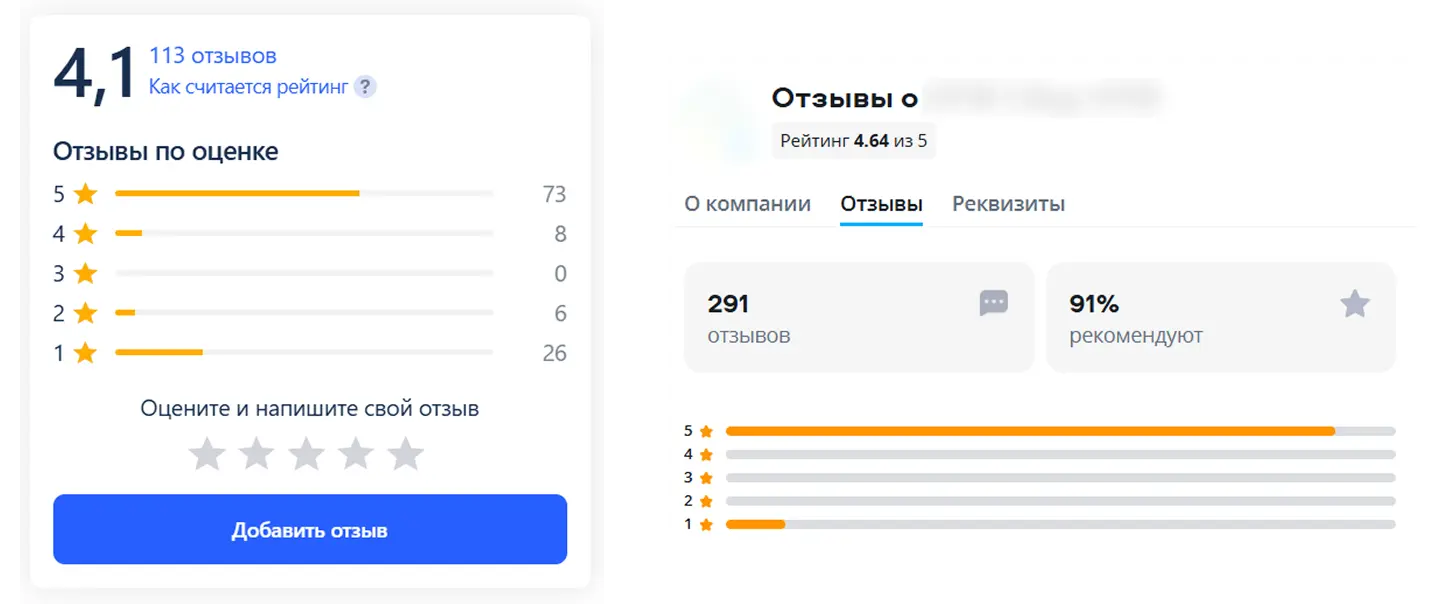
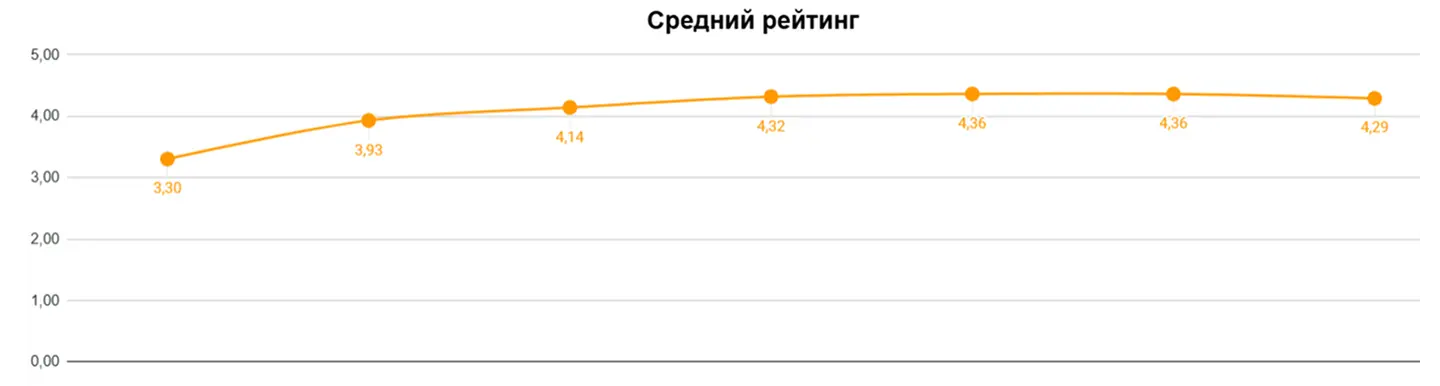
Удаление негатива помогло восстановить рейтинг. Через несколько месяцев средняя оценка выросла с 3,3 до 4,3 баллов. Это “зеленая” репутационная зона.
Этап 3. Пересборка ШПК: от шаблонов к эмпатии
Поскольку много жалоб связано с коммуникацией, необходимо превратить ответы компании в инструмент деэскалации. Для этого мы полностью пересмотрели принципы коммуникации.
Сначала начали обрабатывать старый негатив на “Отзовике” и IRecommend, затем перешли на работу с профильными Выберу.ру, Сравни.ру, Банки.ру. Главная цель — упростить коммуникацию (и понимание) между заказчиком и клиентами.
Клиент, оставивший негативный отзыв, часто чувствует себя неуслышанным. Формальный ответ усиливает это ощущение. Заботливая коммуникация, предложенная нами, работает иначе: она сначала признает эмоцию, потом предлагает путь решения.
Не “вы неправильно поняли”, а “понимаем, почему это вызвало недоверие”. Не “согласно договору”, а “хотим проверить ваш случай”. В финансовой сфере доверие строится не только на безупречных процессах, но и на ощущении, что тебя слышат.
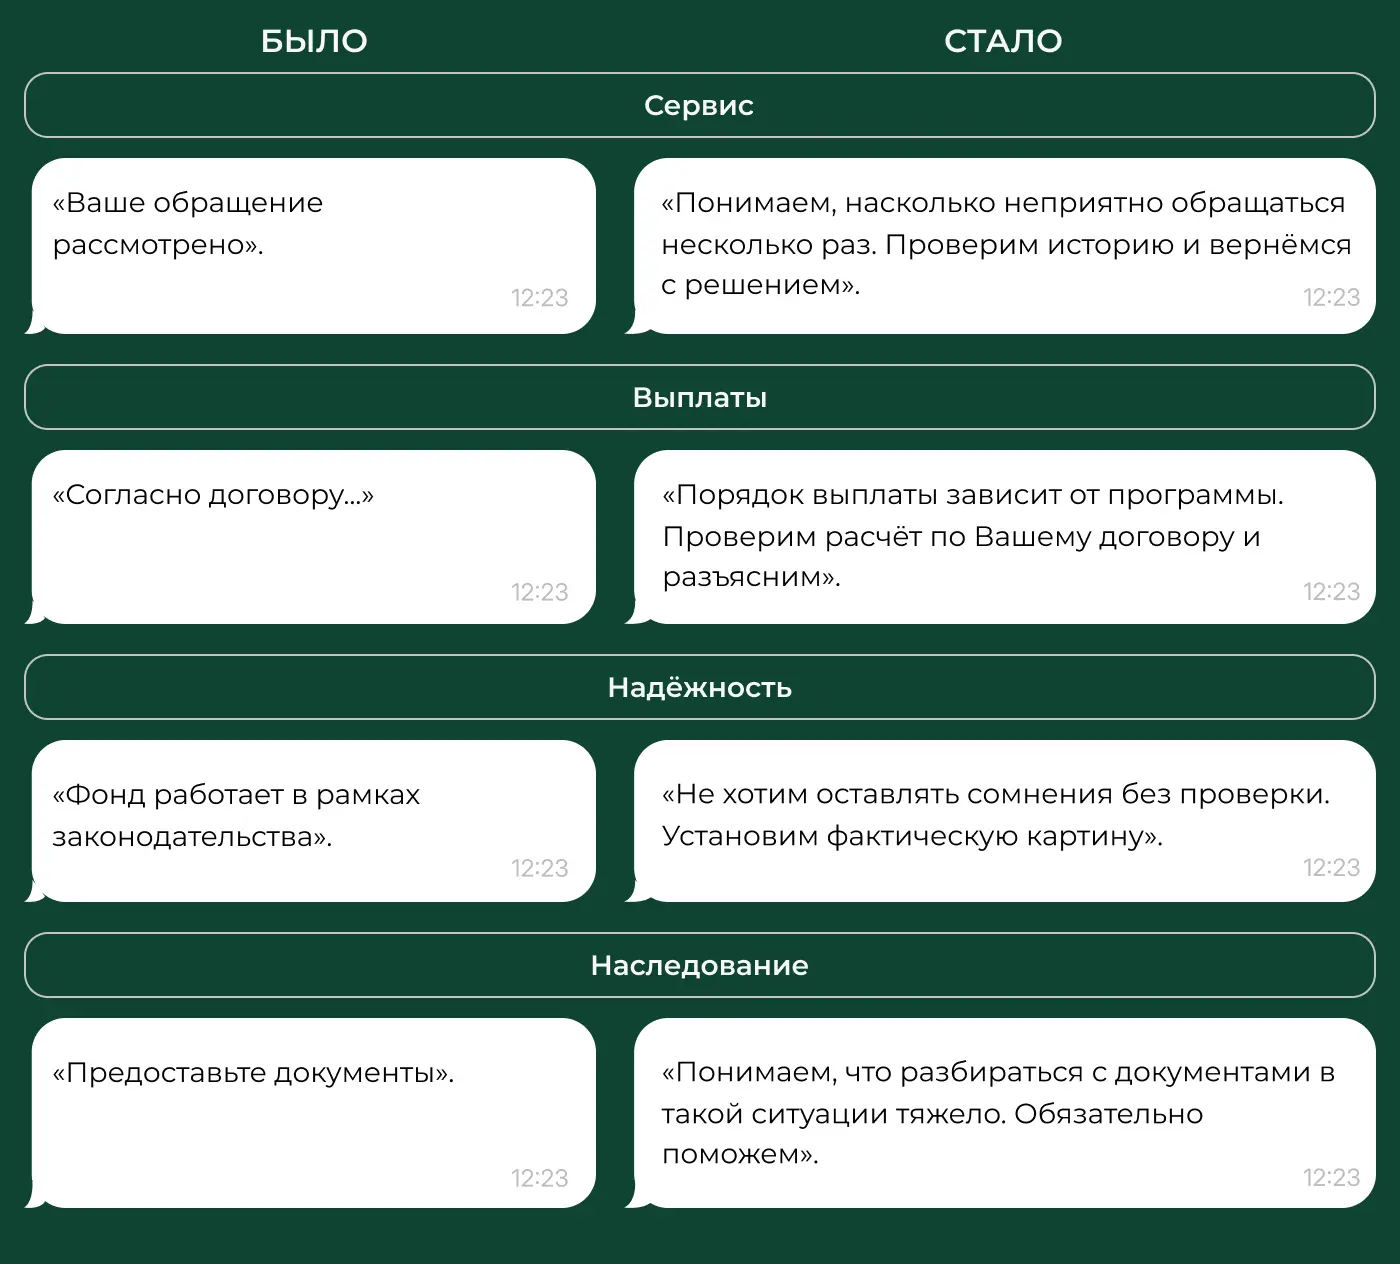


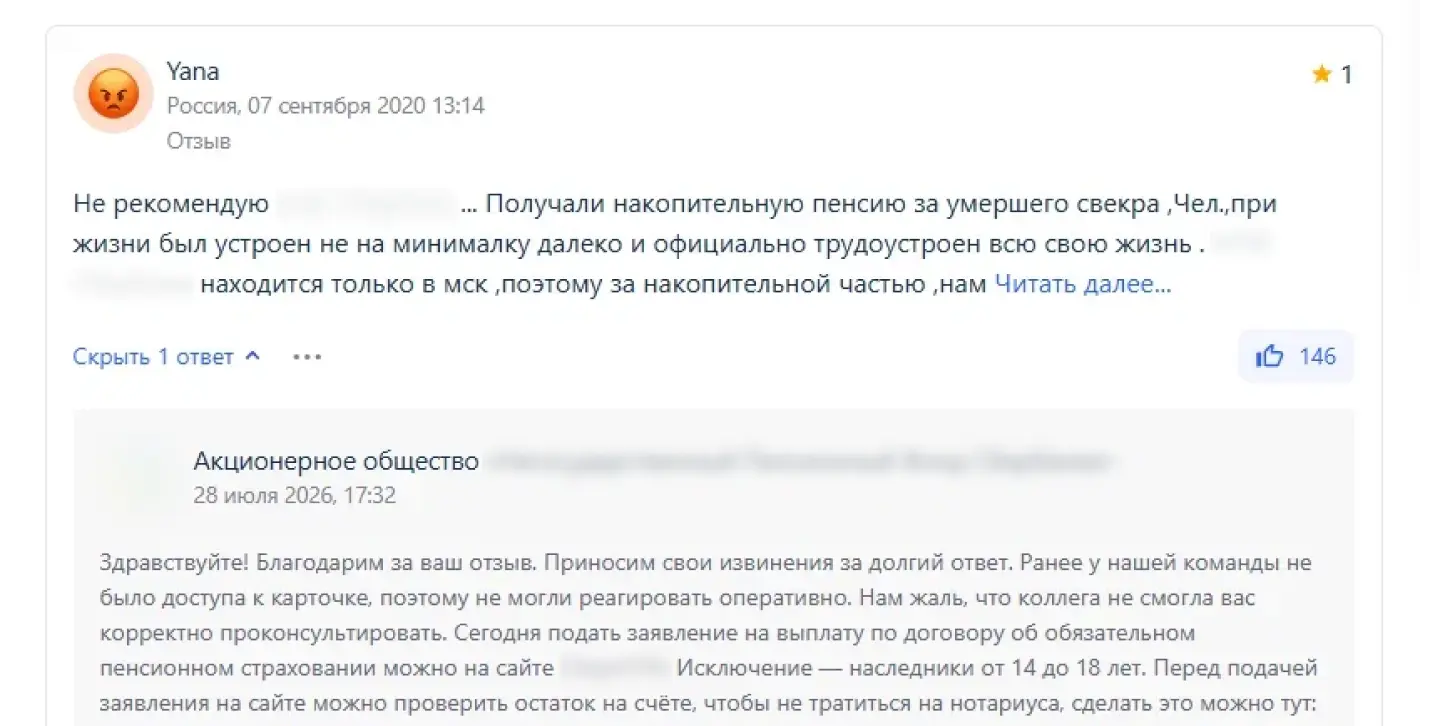
В результате 102 клиента получили персонализированный ответ. 53% людей вышли на связь после него, доля успешной коммуникации тем самым повысилась на 30%.
Этап 4. GERM: управление тональностью в ответах ИИ
Чтобы не было рассинхрона между реальными упоминаниями и восприятием нейросети, на основе данных Brand Analytics мы выделили драйверы доверия (первичные аспекты для ИИ).
Это означает, что в общении с клиентами важно давать информацию о конкретных характеристиках. Так, в новых отзывах клиентов естественным образом закрепляются реальные преимущества, которые важно донести до аудитории.
- Надежность – принадлежность к крупной экосистеме дает кредит доверия,перекрывающий сервисные шероховатости.
- Государственное софинансирование и налоговый вычет – главный фактор выбора, воспринимается как прямая финансовая выгода.
- Программа долгосрочных сбережений (ПДС) – четко позиционируется как основное предложение, связывающее удобство, господдержку и цель накоплений.
- Прозрачность условий и доступность данных – снижает страх «непонятных схем» и укрепляет ощущение контроля.
Этим списком репутационный профиль не ограничивается. Нейросети строят образ НПФ через функционально-институциональную призму: безопасность (страховка) и выгода (госденьги) — на первом месте, сервис — на втором. В связи с этим нужно отслеживать и контролировать вторичные аспекты:
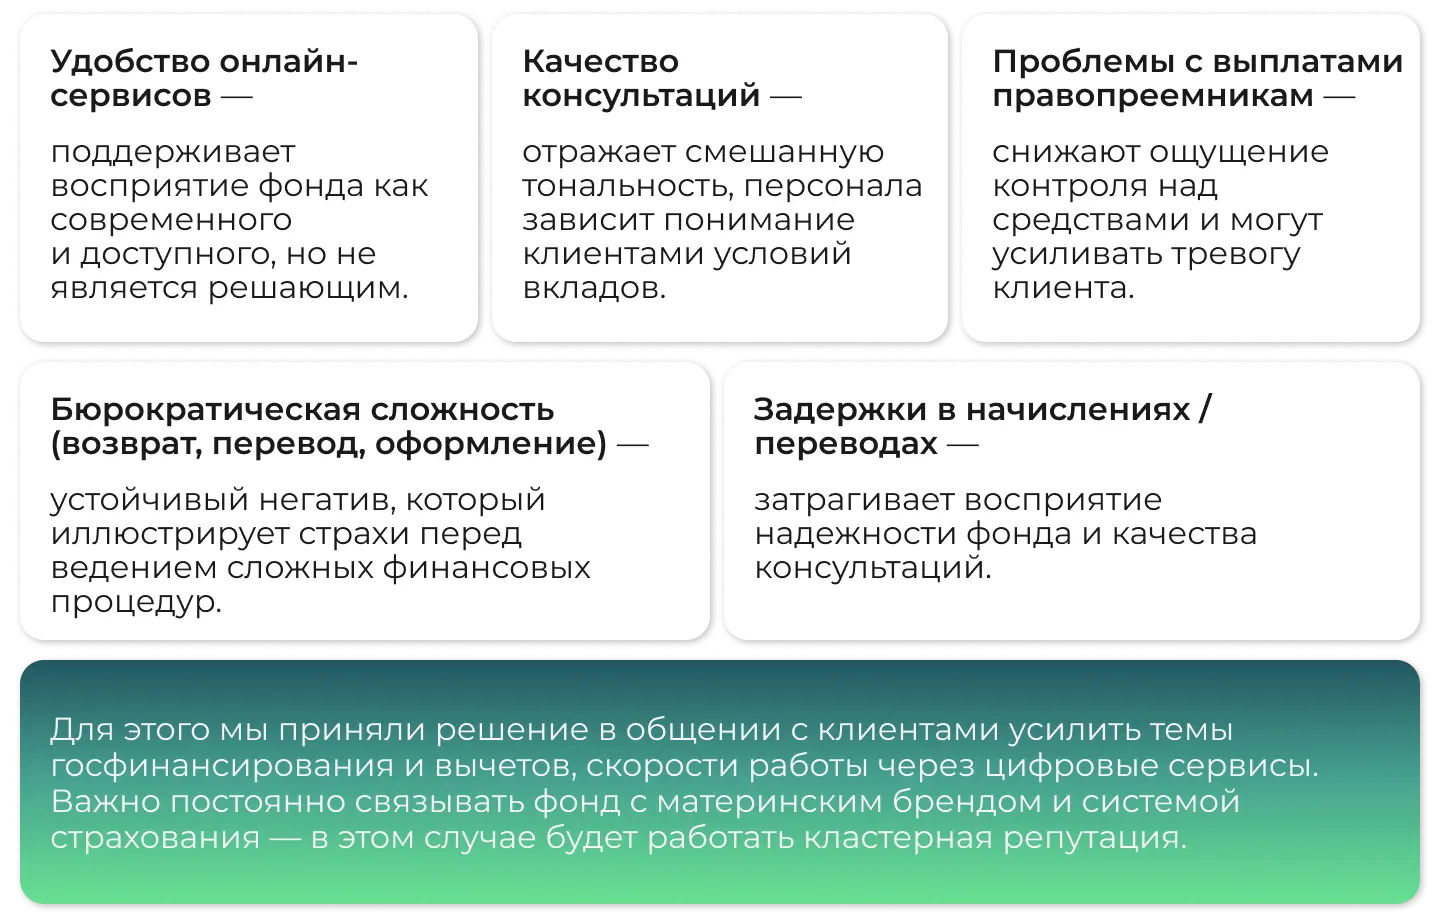
Отдельно дали рекомендации заказчику по коммуникации сотрудников:
- Улучшить информированность сотрудников и качество консультаций: внедрить контроль знаний и поощрять положительные отзывы.
- Сделать прозрачнее процедуры по наследству и переводам, а в коммуникациях давать готовые инструкции, чтобы исключить страх “бюрократического ада”.
В результате точечной работы удалось скорректировать ответ нейросетей “Яндекса”. Если раньше репутация была смешанной, сейчас — преимущественно положительная. Новые отзывы стали чаще отражать пять ключевых аспектов, которые мы определили как приоритетные.
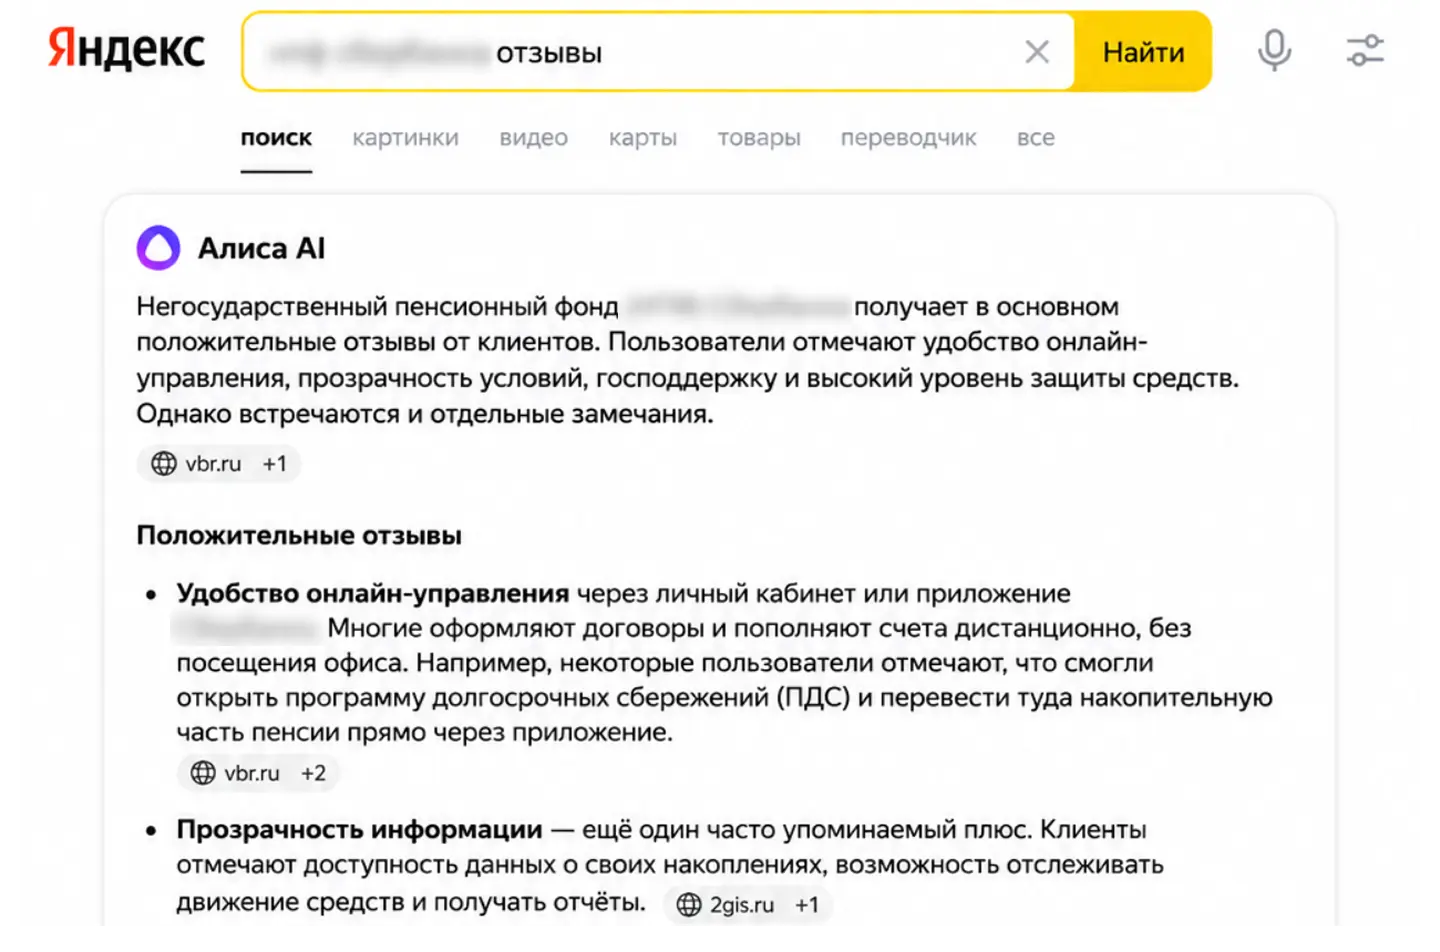
Сравним вывод нейросетей до и после управления репутацией в генеративных ответах (GERM).
Результаты работы
Мы синхронизировали три репутационные реальности: что говорит клиент, что отвечает бренд и что рассказывает нейросеть.
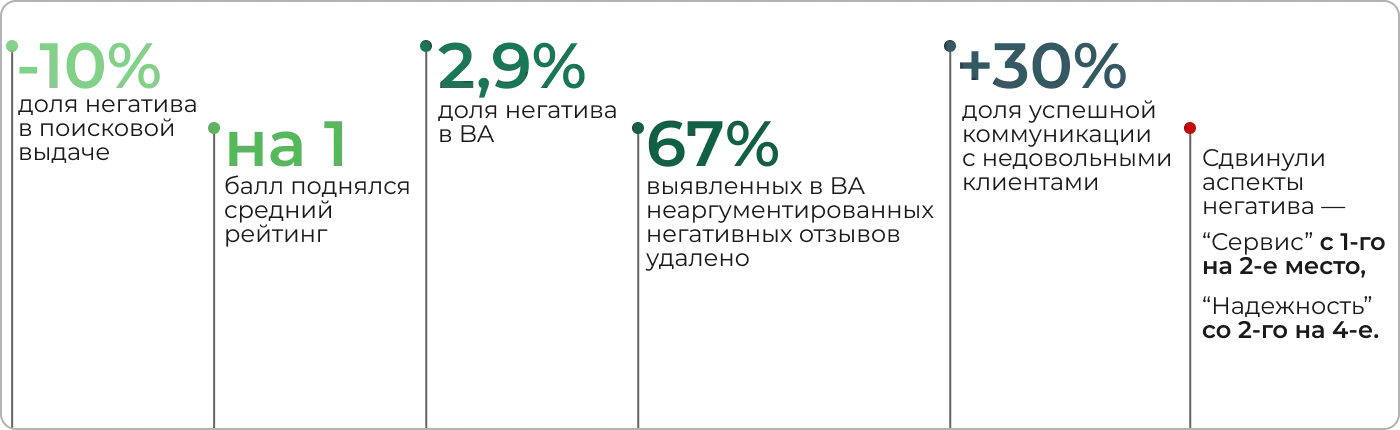
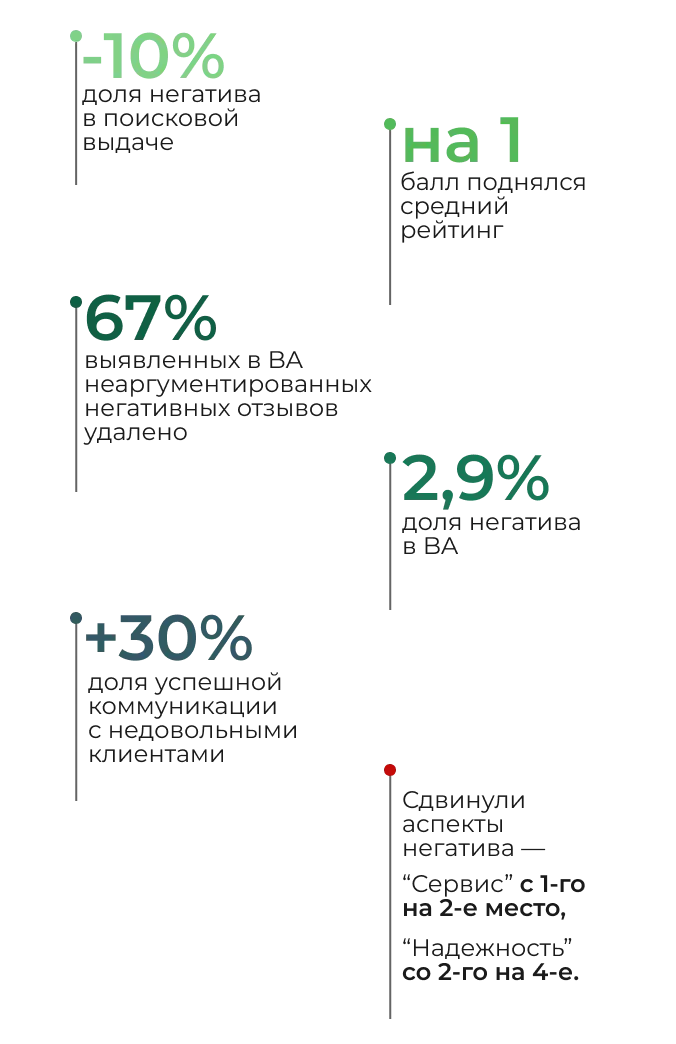
Кейс показал, что даже при низком проценте негатива его содержание может нести высокие репутационные риски. Субъективные жалобы требуют не формальных ответов, а эмпатичной, выверенной коммуникации.
Можно снизить давление негатива на 10%, поднять средний рейтинг почти на 1 балл и перестроить коммуникацию так, чтобы каждый ответ работал на удержание доверия.
Список рекомендаций от команды Markway для финансовой сферы:
Команда проекта
Алина Агибалова, ведущий проект-менеджер Markway
Юлия Полковникова, ведущий специалист по медиамониторингу и аналитике
Markway
Екатерина Романова, ведущий ORM-специалист Markway
Мария Шекеряк, ведущий специалист по отчетам Markway
Милена Худякова, заместитель генерального директора по производству Markway
Юлия Недугова, руководитель подразделения ORM Markway
Александра Малиновская, руководитель группы проект-менеджеров Markway
Анна Евдокимова, руководитель группы мониторинга и реагирования Markway
Арина Ермакова, ведущий аккаунт-менеджер Markway
Жанна Власова, директор по контенту Markway
Анастасия Рахматулина, ведущий дизайнер Markway
 20
Сделайте репутацию
источником продаж!
Чтобы мы начали готовить для вас комплекс продвижения, заполните заявку или закажите обратный звонок. Ваш персональный менеджер подготовит специальное коммерческое предложение и сформирует маркетинговую стратегию.
Также будет интересно:

Markway и «Ближние Горки»: вовремя распознали кризис в 3% негатива
Как Brand Analytics помог перейти от реакции на отдельные отзывы к системе раннего обнаружения потребительских проблем и настроить GERM.

Как решить проблему цифрового “тезки”: кейс по нейросетям
За три месяца научили нейросеть “Алису” отличать страховую компанию от зарубежного сервиса. Разбираем, как GERM убирает путаницу с названиями брендов.

Как убрать негатив из нейросетей: кейс онлайн-колледжа
За полгода убрали весь негатив из ответа "Алисы" и улучшили репутацию в нейросетях. Объясняем, как правильно работать с аспектной картой.


